
 by Marianna Klimko
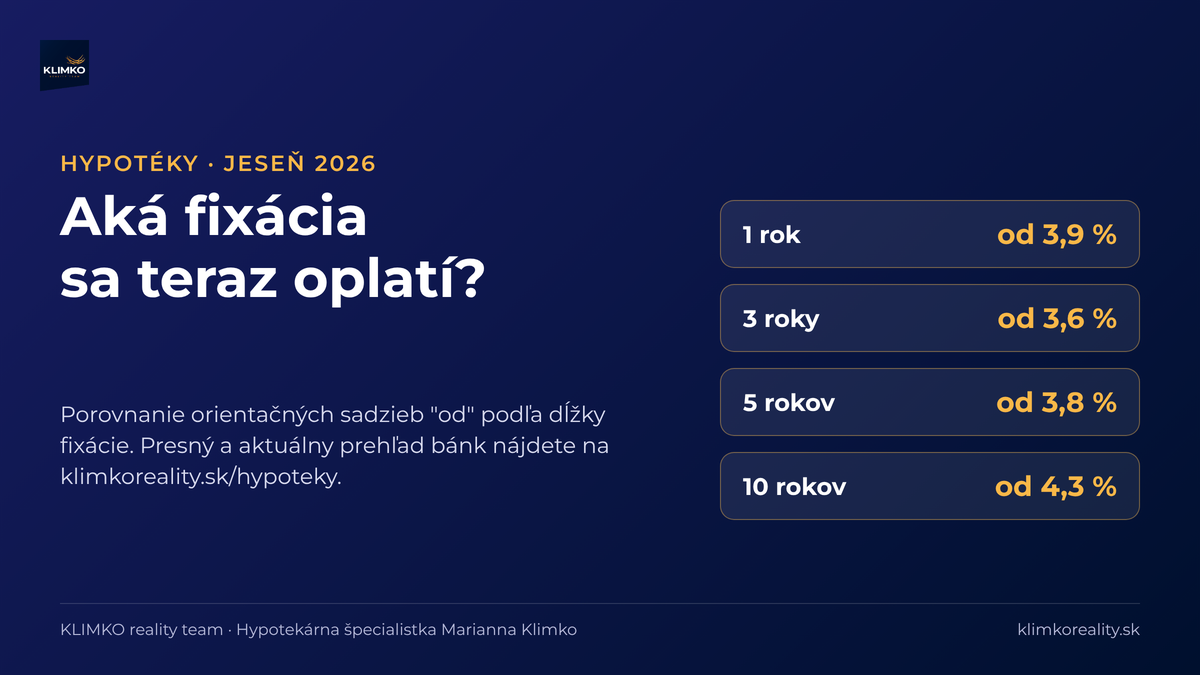
Fixácia hypotéky patrí medzi najdôležitejšie rozhodnutia pri výbere úveru na bývanie – určuje, ako dlho sa vaša úroková sadzba nezmení. Koniec roka je preto pre mnohých žiadateľov o hypotéku časom, keď riešia nielen to, v ktorej banke si úver zobrať, ale aj to, akú fixáciu hypotéky zvoliť. Po rokoch, keď sadzby klesali takmer každý mesiac, sa trh upokojil a banky hovoria skôr o stabilizácii než o návrate k sadzbám okolo 1 %. O to viac sa oplatí vybrať fixáciu hypotéky s rozumom – nielen podľa toho, ktorá je dnes najlacnejšia. Pozreli sme sa, čo banky aktuálne ponúkajú a na čo by ste sa pri výbere fixácie mali zamerať.
Aké sú teraz hypotekárne sadzby na Slovensku
K polovici októbra 2026 sa úrokové sadzby pri 3-ročnej fixácii pohybujú orientačne od 3,6 % do 4,3 %, pri 5-ročnej fixácii od 3,8 % do 4,5 %, v závislosti od banky a vášho bodového hodnotenia (ratingu). Presný a pravidelne aktualizovaný prehľad sadzieb jednotlivých bánk nájdete na našej stránke Hypotéky – aktualizujeme ju približne každé dva týždne podľa reálnych ponúk na trhu.
Dôležité je vedieť, že zverejnené sadzby v prehľadoch bánk sú orientačné „od". Konkrétnu sadzbu, ktorú vám banka ponúkne, ovplyvňuje váš vek, príjem, typ zamestnania, história splácania aj výška financovania (LTV) voči hodnote nehnuteľnosti.
Krátka alebo dlhá fixácia hypotéky? Čo hovorí aktuálny výhľad trhu
Analytici bánk sa v jesenných odhadoch na rok 2026 zhodujú v jednom: k sadzbám z obdobia uvoľnenej menovej politiky Európskej centrálnej banky (ECB) sa trh pravdepodobne tak skoro nevráti – a to je ďalší dôvod, prečo sa oplatí vybrať fixáciu hypotéky uvážene. Súčasné úrovne by sa podľa viacerých bankových analytikov mohli stať novým štandardom, pričom dlhodobé výnosy štátnych dlhopisov (aktuálne okolo 3,3 %) a pretrvávajúce geopolitické riziká skôr tlačia sadzby mierne nahor než nadol.
To však neznamená, že je jedno, akú fixáciu si vyberiete:
- Krátka fixácia (1–3 roky) – dáva vám možnosť rýchlejšie zareagovať, ak sadzby klesnú. Ak naopak porastú, pri obnove fixácie vás môže prekvapiť vyššia splátka už o pár rokov.
- Dlhá fixácia (5–10 rokov) – zaplatíte zvyčajne o niečo vyššiu sadzbu, ale máte istotu rovnakej splátky na dlhšie obdobie, čo sa oceňuje najmä pri rodinnom rozpočte, ktorý si neviete dovoliť meniť každé 2 – 3 roky.
Ako si vybrať správnu fixáciu podľa vašej situácie
Univerzálna odpoveď, aká fixácia hypotéky je „tá správna", neexistuje – závisí od vašich plánov aj tolerancie rizika. Pri výbere fixácie hypotéky odporúčame zvážiť:
- Ako dlho plánujete v nehnuteľnosti zostať. Ak uvažujete o predaji či výmene bytu do 3 – 4 rokov, dlhá fixácia s poplatkom za predčasné splatenie sa vám nemusí oplatiť.
- Stabilitu vášho príjmu. Pri menej istom príjme (napríklad SZČO alebo sezónna práca) je istota dlhšej fixácie zvyčajne cennejšia ako prípadná nižšia sadzba pri krátkej.
- Rezervu v rozpočte. Ak máte priestor zvládnuť aj vyššiu splátku, krátka fixácia vám dáva flexibilitu profitovať z prípadného poklesu sadzieb.
- Aktuálny rozdiel v cene. Ak je rozdiel medzi 3- a 5-ročnou fixáciou len pár desatín percenta, istota dlhšej fixácie sa často oplatí viac než prípadná úspora pri kratšej.
Čo robiť, keď sa blíži koniec vašej fixácie
Veľa klientov rieši koniec fixácie až v posledných týždňoch – a to je presne chvíľa, keď máte najmenej možností na výber. Odporúčame:
- Začať riešiť situáciu 6 až 12 mesiacov vopred a porovnať aktuálnu ponuku vašej banky s trhom.
- Počítať s vyššou splátkou – pri úvere 100 000 € sa pri sadzbe okolo 4 % môže splátka zvýšiť o stovky eur mesačne oproti pôvodnej fixácii spred niekoľkých rokov.
- Zvážiť mimoriadnu splátku istiny, ak máte k dispozícii úspory, prípadne predĺženie splatnosti, ak potrebujete splátku znížiť – treba však počítať s tým, že sa úver celkovo predraží.
- Nechať si spočítať refinancovanie u inej banky – pri väčšom rozdiele v sadzbe to môže ušetriť stovky eur ročne.
Výber fixácie je rozhodnutie na niekoľko rokov dopredu, preto sa oplatí prebrať ho s niekým, kto pozná aktuálnu ponuku všetkých bánk, nielen tej jednej, u ktorej máte bežný účet. S porovnaním ponúk, výpočtom splátok aj kompletným vybavením hypotéky vám bezplatne pomôže naša hypotekárna špecialistka Marianna.
Časté otázky o fixácii hypotéky
Aká fixácia je momentálne najvýhodnejšia?
Závisí od banky a vášho ratingu – aktuálne majú pri 3-ročnej fixácii najnižšie sadzby napríklad Prima banka alebo ČSOB, no presné poradie sa mení približne každé dva týždne. Aktuálny prehľad nájdete na stránke Hypotéky.
Oplatí sa čakať, že sadzby ešte klesnú?
Podľa aktuálnych odhadov bankových analytikov sa návrat k sadzbám spod 2 % v najbližšom období nepredpokladá – trh skôr očakáva stabilizáciu až mierny rast. Čakanie na výrazný pokles sa preto vo väčšine prípadov neoplatí.
Môžem fixáciu zmeniť ešte počas jej trvania?
Áno, štandardne však len za poplatok za predčasné splatenie, ktorý si určuje banka v zmluve. Výhodnejšie je naplánovať zmenu k termínu konca fixácie.
Je lepšie fixovať sa len na 1 rok, aby som „chytil" nižšiu sadzbu?
Krátka 1-ročná fixácia môže mať nižšiu úvodnú sadzbu, ale prináša riziko, že pri jej obnovení narazíte na vyššiu sadzbu bez istoty na dlhšie obdobie. Vhodná je najmä pre klientov, ktorí plánujú úver skoro splatiť alebo nehnuteľnosť predať.
Pomôžete mi s výberom fixácie a vybavením hypotéky?
Áno – konzultácia aj kompletné vybavenie hypotéky s našou hypotekárnou špecialistkou Mariannou Klimko je pre klientov KLIMKO reality team bezplatné.
Zavolajte nám: 0949 428 547 · klimko@klimkoreality.sk
KLIMKO reality team, Budovateľská 63, 080 01 Prešov · Po – Pi 8:30 – 18:00
Hypotekárna špecialistka, KLIMKO reality team